 Nel 2026 gli esercenti che incassano con carte e strumenti digitali possono continuare a sfruttare il credito d’imposta sulle commissioni POS, pensato per favorire la tracciabilità e ridurre il “peso” dei costi di incasso elettronico.
È un’agevolazione strutturale introdotta dall’art. 22 del D.L. 124/2019, in vigore dal 1° luglio 2020, con una logica semplice: recuperare una quota delle commissioni pagate per i pagamenti elettronici dei clienti.
1) Chi può beneficiarne (requisito decisivo: 400.000 €)
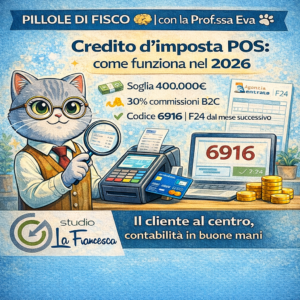
Il bonus spetta a chi esercita attività d’impresa, arti o professioni con ricavi/compensi dell’anno precedente non superiori a 400.000 euro.
📌 Tradotto per il 2026: si guarda ai ricavi/compensi 2025.
2) Su quali pagamenti si calcola (attenzione: non tutti)
Il credito spetta sulle commissioni addebitate per pagamenti elettronici effettuati da consumatori finali (B2C).
Le operazioni tra soggetti IVA (B2B) sono “normalmente escluse” dal perimetro dell’agevolazione.
Gli strumenti di pagamento devono essere tracciabili: carte di credito/debito/prepagate e altri strumenti digitali, su terminali conformi alle specifiche tecniche richieste.
3) Quali costi rientrano (commissioni sì, canoni solo in certi casi)
La base di calcolo sono le commissioni addebitate dal prestatore dei servizi di pagamento (banca o intermediario POS), tipicamente:
-
commissioni variabili (percentuale sulla transazione);
-
commissioni fisse per singola operazione;
-
eventuali canoni/servizi che includono transazioni “in franchigia”, se collegati alle operazioni verso consumatori finali.
Il riepilogo dell’articolo ricorda anche un punto operativo utile: i canoni di locazione del terminale POS possono restare fuori se non sono direttamente collegati alle singole operazioni/commissioni.
4) Quanto vale nel 2026 (percentuale)
La misura ordinaria indicata è 30% delle commissioni pagate sulle transazioni elettroniche.
In passato ci sono stati aumenti temporanei anche al 100%, ma l’articolo evidenzia che nel 2026 si assume il ritorno/mantenimento dell’aliquota ordinaria del 30% (salvo proroghe specifiche).
5) Come si usa nel 2026: solo compensazione in F24 (codice 6916)
Qui la cosa più importante è la modalità di utilizzo:
-
il credito è utilizzabile esclusivamente in compensazione tramite modello F24;
-
puoi iniziare a compensare dal mese successivo a quello in cui hai sostenuto la spesa per le commissioni;
-
il codice tributo da indicare in F24 è 6916 (“Credito d’imposta commissioni pagamenti elettronici – art. 22 D.L. 124/2019”).
📌 Meccanismo pratico: l’intermediario finanziario trasmette mensilmente all’Agenzia delle Entrate il dettaglio delle commissioni addebitate; alimenta” il credito maturato.
6) Fiscalmente “neutro”: non aumenta il reddito
Il credito non concorre alla formazione del reddito e non rileva ai fini IRAP.
Va indicato in dichiarazione (quadro RU).
7) La parte più “contabile”: riconciliazione e documenti
Nel 2026 resta centrale la riconciliazione tra:
-
le comunicazioni del provider POS,
-
e la contabilità dell’esercente,
per evitare scatrolli automatizzati dell’F24.
🧾 Documentazione: conservare per 10 anni la documentazione bancaria/finanziaria che (utile il riepilogo mensile).
Come ti aiutiamo
Con Studio La Francesca possiamo aiutarti a:
-
verificare il requisito dei 400.000 €,
-
riconciliare estratti/commissioni POS con la contabilità,
-
compilare corretta in F24 (6916) e predisporre l’archivio documentale.
Francesco Paolo La Francesca – Consulente Tributario Qualificato ATI e Certificato UNI 11511

