 Le locazioni brevi sono contratti di affitto per finalità abitative “temporanee”, spesso turistiche, con una regola chiara: massimo 30 giorni per singolo contratto.
Questa disciplina è “speciale” e si affianca alle regole generali delle locazioni. Prevede, tra le altre cose, la possibilità di cedolare secca, obblighi specifici per portali e intermediari, e dal 2025 l’obbligo del CIN (Codice Identificativo Nazionale).
1) Quando un affitto è “locazione breve”
Per rientrare nelle locazioni brevi devono esserci insieme tre elementi: soggetti, immobile e durata.
Soggetti
- Devono essere persone fisiche.
- La locazione deve avvenire fuori dall’attività d’impresa (sia per chi affitta sia per chi prende in affitto).
Oggetto (immobile)
- Immobili a uso abitativo in Italia: categorie catastali A/1 – A/9 e A/11, comprese le pertinenze (box, cantina, soffitta ecc.).
- È possibile anche l’affitto di singole stanze.
Durata
- Non superiore a 30 giorni per ciascun contratto.
- Attenzione: per la registrazione (che di solito non è dovuta), i contratti con lo stesso inquilino vanno sommati: se superano i 30 giorni complessivi scatta l’obbligo di registrazione.
2) Servizi ammessi e servizi che fanno “uscire” dal regime
Nella locazione breve possono essere inclusi alcuni servizi accessori strettamente collegati all’uso dell’immobile, ad esempio:
- biancheria;
- pulizia locali;
- utenze;
- Wi‑Fi;
- aria condizionata.
Se invece si offrono servizi “da struttura ricettiva”, come:
- colazione o pasti;
- noleggio mezzi;
- guida turistica;
… non si applica la disciplina delle locazioni brevi (tipicamente ci si avvicina a un’attività di tipo B&B/ricettivo).
3) Novità 2026: limite a 2 appartamenti e presunzione di attività imprenditoriale
Questa è la modifica più importante.
- Fino al 2025: la disciplina delle locazioni brevi si applica fino a 4 unità.
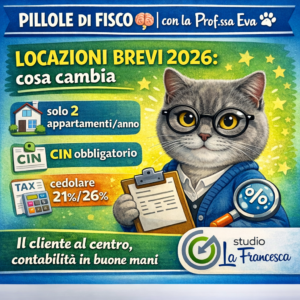
- Dal 2026: si applica solo se si destinano alle locazioni brevi non più di 2 appartamenti per periodo d’imposta.
Se si affittano in modo breve 3 o più appartamenti (5 o più fino al 2025), l’attività si presume svolta in forma imprenditoriale. In pratica, questo può comportare obblighi come partita IVA, CCIAA, INPS, e soprattutto si esce dal regime “locazioni brevi”.
La regola d’oro: meglio 10 minuti oggi che corse domani. ⏱️
4) Tassazione: cedolare secca 21% e 26% (dal 2024)
Se scegli la cedolare secca:
- 21% su una sola unità immobiliare locata.
- 26% sulle unità successive alla prima.
Come funziona in concreto:
- fino al 31/12/2025: 26% dal secondo al quarto immobile;
- dal 1/1/2026: 26% sul secondo immobile, perché dal terzo si esce dal regime locazioni brevi (presunzione di imprenditorialità).
In presenza di più immobili (entro i limiti), il contribuente può scegliere liberamente su quale immobile applicare l’aliquota del 21% (scelta da indicare nel 730/REDDITI PF).
5) CIN: obbligatorio dal 2025
Dal 2025 è obbligatorio, per gli immobili destinati a locazione breve (e per altre strutture turistiche), avere il CIN – Codice Identificativo Nazionale.
Il CIN:
- si richiede online sul portale del Ministero del Turismo (BDSR);
- va esposto all’esterno dell’immobile;
- va indicato negli annunci (anche su portali/intermediari);
- va indicato anche nella dichiarazione dei redditi (REDDITI PF o 730).
6) Portali e intermediari: ritenuta e comunicazioni
Se il contratto è concluso tramite intermediario o portale:
- l’intermediario deve comunicare all’Agenzia delle Entrate i dati del contratto;
- se interviene anche nella riscossione del canone, deve applicare una ritenuta del 21% (a titolo d’acconto) ed è responsabile anche per l’imposta di soggiorno.
Quali dati vengono comunicati (in forma analitica o aggregata):
- dati del locatore (nome, cognome, CF);
- durata;
- corrispettivo lordo;
- indirizzo immobile;
- anno;
- dati catastali;
- CIN.
Non è prevista la comunicazione dei dati del conduttore.
Scadenze tipiche (per chi è tenuto):
- invio tramite CU locazioni brevi entro il 16 marzo dell’anno successivo se c’è ritenuta;
- altrimenti comunicazione specifica entro il 30 giugno dell’anno successivo.
Cosa consigliamo in Studio (pratico e senza stress)
Se fai affitti brevi, ti suggeriamo di verificare subito:
- quante unità stai locando in modo breve (attenzione al limite 2026: 2 appartamenti);
- se i servizi offerti restano “accessori” o ti fanno uscire dal regime;
- se hai già il CIN (e se è indicato correttamente negli annunci);
- se i dati su portali/intermediari sono allineati (canoni, date, immobile, CIN).
📲 Scriveteci e vi diciamo subito se vi tocca oppure no.
Francesco Paolo La Francesca – Consulente Tributario Qualificato ATI e Certificato UNI 11511
